個人事業主の自分の給料(経営者報酬)は経費にできる?
個人事業主の場合、自身の経営者としての報酬はどう処理されるのでしょうか?
サラリーマンの感覚からすれば、個人事業主であっても働いた分の見返りであることに変わりないことから「給与」や「役員報酬」として経費処理されるように思われるかもしれません。
独立当初、私もどこかでそう思っていました。。。
でも、調べてみると、個人事業主が受け取る経営者報酬は「事業主貸」で処理することが分かりました。
「事業主貸」は経費ではありません。
なぜ、そうなるのか?今回、まとめてみたいと思います。
「個人」と「法人」それぞれの切り口から見る経営者報酬
個人事業における経営者報酬は、なぜ経費にならないのか。
これを考えるには、「個人」と「法人」を法律でどう捉えるのか分かると理解しやすいです。
「個人」とは生身の人のことをいい、当然に契約や財産をもつことができます。
一方、「法人」とは、法律によって人と同じような権利、義務を持つことを認められた組織をいい、法人の名で契約や財産をもつことができます。
これを前提に、「個人」事業主と「法人」の場合の経営者報酬を図示すると以下のとおりです。
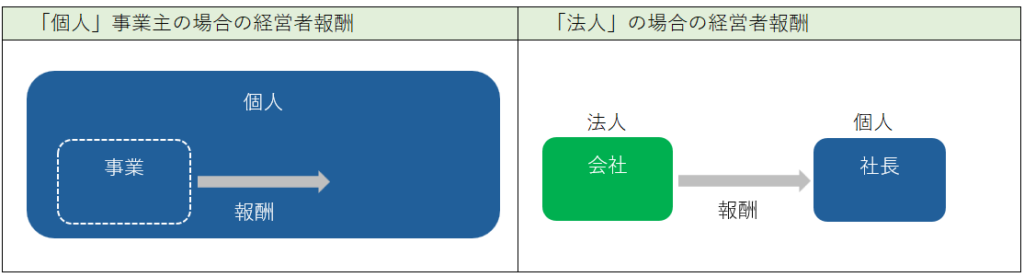
図の右側、法人の場合、会社(法人)と社長(個人)は法律上、別人であり、会社は報酬という対価を払って、社長から労働サービスを購入したと考えます。
これに対して、図の左側、個人事業主の場合、同一人物の中に事業とその人の生活があると考えます。したがって、事業から経営者報酬を得ても、それはその人が持っている2つの財布の間でただ単にお金を移動させたに過ぎないと考えます。
つまり、法人の場合は他人からの労働サービスの購入ですが、個人の場合は自身の中でのお金の移動にとどまり、前者では経費、後者の場合には経費とならないという違いを生みます。
事業主貸とは何か
次に、「事業主貸」について説明します。
「事業主貸」を理解するには、同じく個人事業主の会計で登場する「元入金」と関連づけて整理するのが分かりやすいので、まず「元入金」についてお話します。
「元入金」とは、個人事業主が事業に投入中のお金を表します。
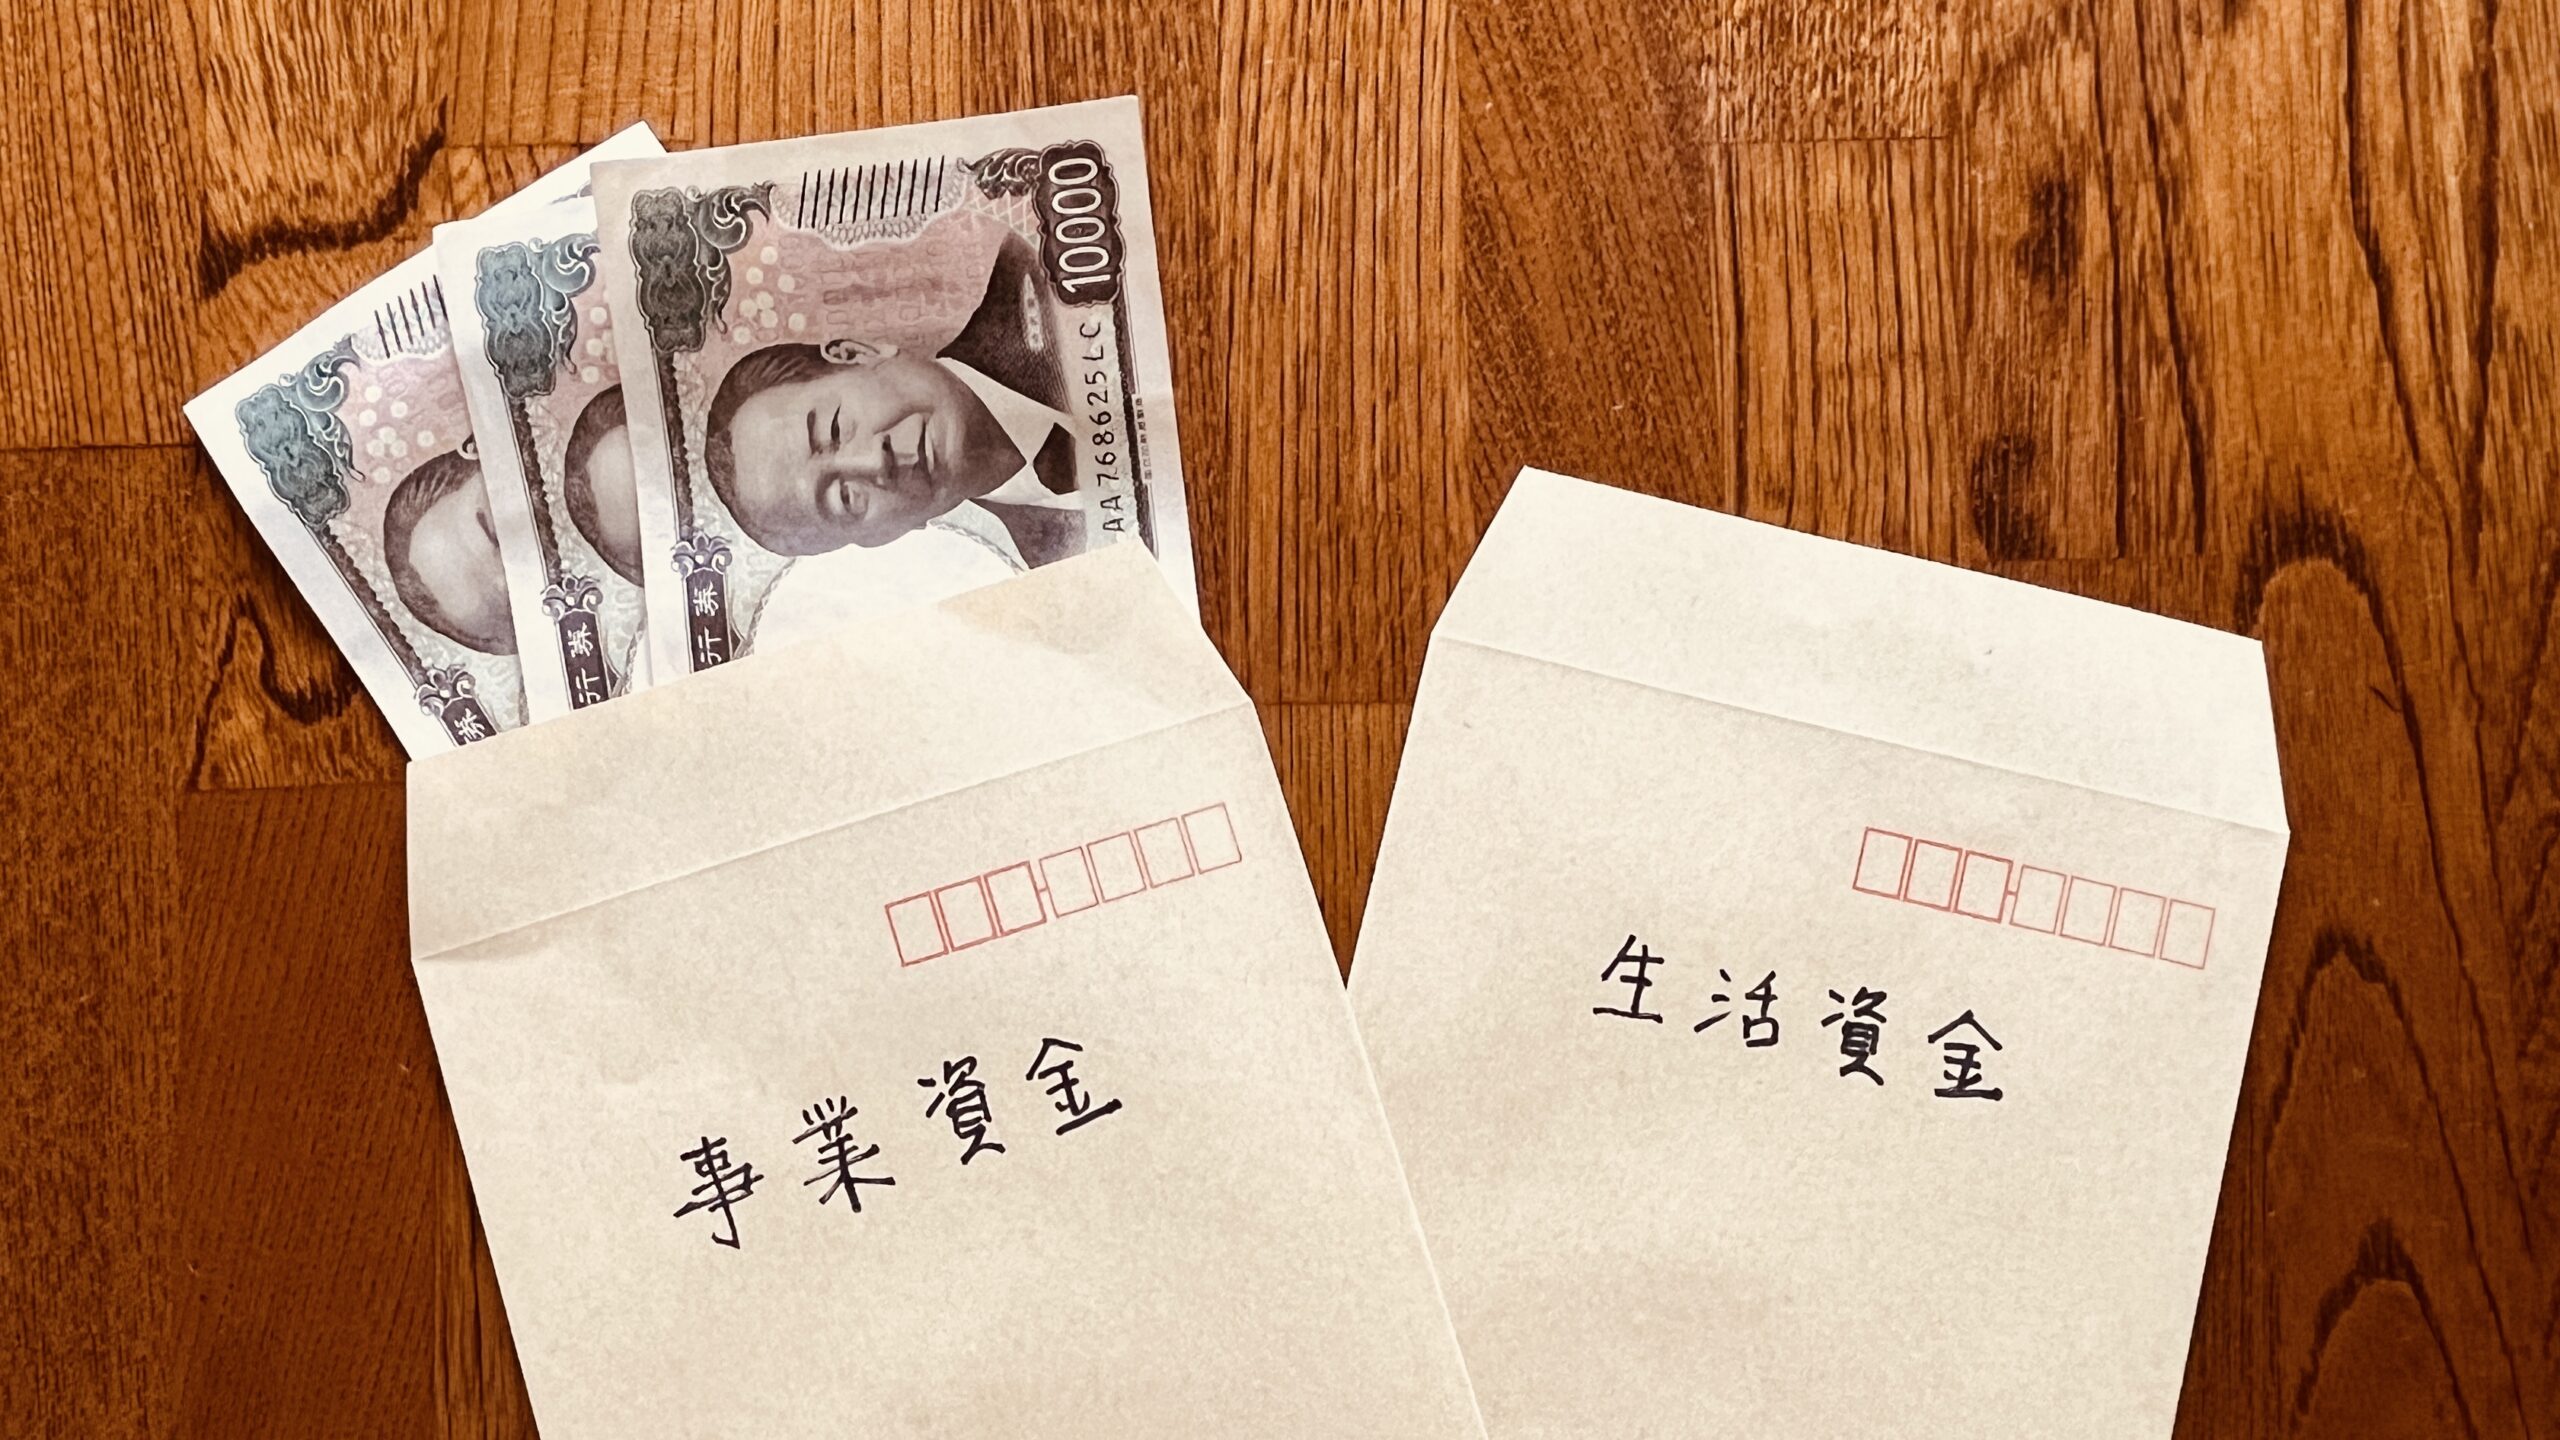
下表は個人事業主Aさんの開業当初から第1期が終わるまでの保有資金の動きを、事業資金と生活資金に分けて整理したものです。事業資金の部分が「元入金」にあたります。
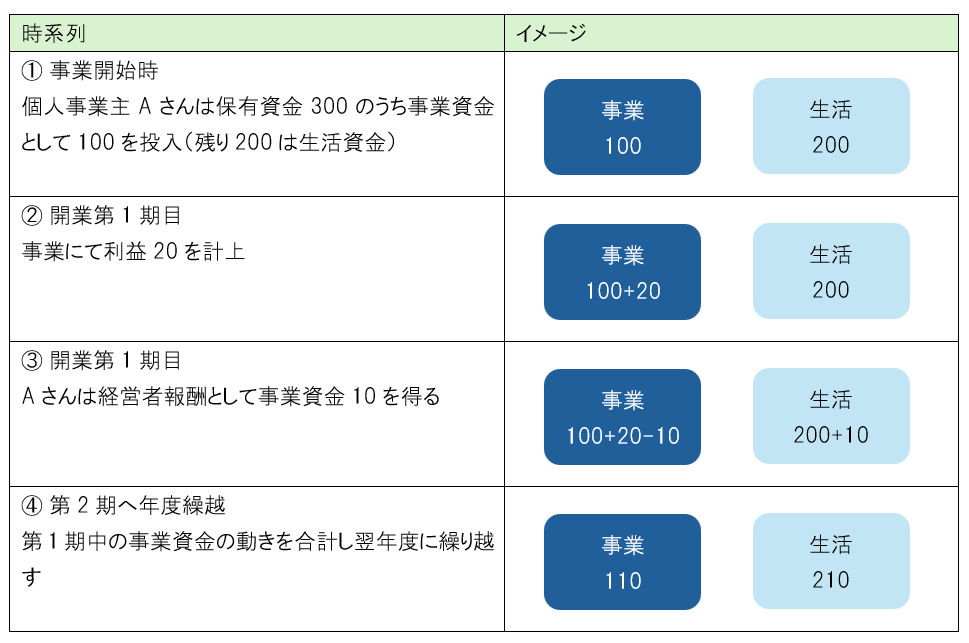
一連の流れの中で「元入金」を動かすのは、事業開始時(①)と年度繰越時(④)だけです。
期中に計上される「利益」(②)は損益計算書の中にいったん置いておき、経営者報酬(③)は「事業主貸」として処理しておきます。
そして、年度繰越時(④)に、「利益」と「事業主貸」を「元入金」に振り替えます。
つまり、「事業主貸」は損益計算書を通さずに「元入金」を減らす項目と言えます。
会計は「処理方法」を知るだけではなく、「なぜそうなるのか」を理解することで、ぐっと身近なものになります。
当事務所では、このような考え方を大切にしながら、お客様をサポートしています。詳しくはサービスページをご覧ください。